
به گزارش خبرنگار تازههای اقتصاد، توسعه اپلیکیشنهای بانکی، افزایش دسترسی غیرحضوری به خدمات و شکلگیری نئوبانکها، بخشی از مسیر دیجیتالیشدن نظام بانکی ایران را رقم زده است؛ اما پرسش اصلی این است که این تحولات تا چه اندازه توانستهاند به بازآفرینی زنجیره ارزش و ایجاد فرصتهای اقتصادی جدید برای بانکها و مشتریان منجر شوند. بازآفرینی زنجیره ارزش در بانکداری هوشمند، فراتر از انتقال خدمات سنتی به بسترهای دیجیتال است. در این رویکرد، بانکها باید علاوه بر بهبود تجربه مشتری، در شیوه طراحی و ارائه خدمات، ساختارهای سازمانی، همکاری با کسبوکارها و مدل درآمدی خود نیز بازنگری کنند. به بیان دیگر، مسئله تنها دیجیتالیشدن خدمات نیست، بلکه استفاده از فناوری برای ایجاد ارزش اقتصادی تازه است.
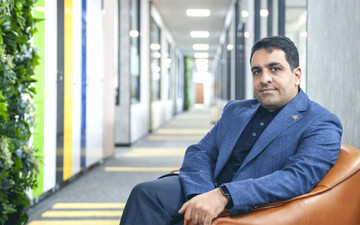
نوید رجاییپور، رئیس هیئتمدیره نئوبانک ایرانشهر و عضو انجمن فینتک در گفتوگو با خبرنگار تازههای اقتصاد، فرهنگ سازمانی و نگاه سنتی حاکم بر بانکها را از موانع اصلی این تحول میداند و معتقد است: تا زمانی که مدل کسبوکار بانکها تغییر نکند، توسعه ابزارهای دیجیتال بهتنهایی نمیتواند زمینهساز تحول اساسی در صنعت بانکداری باشد.
وی با اشاره به پیشرفت نظام بانکی ایران در دیجیتالیکردن فرایندها، معتقد است: این پیشرفت لزوماً به معنای تحول در مدل کسبوکار نیست و این در حالی است که بانکهای بزرگ به دلیل سابقه طولانی فعالیت و ساختارهای تثبیتشده، برای ایجاد تغییر با دشواری مواجهاند؛ زیرا تحول در این مجموعهها مستلزم تغییر در نگاه مدیریتی، فرهنگ سازمانی و شیوه تصمیمگیری است.
رجاییپور همکاری با بخش خصوصی یا تشکیل تیمهای جدید خارج از ساختار سنتی بانکها را از مسیرهای احتمالی پیشبرد نوآوری میداند و میگوید: شکلگیری چنین همکاریهایی نیز با موانع سازمانی و ذهنی روبهروست؛ هنگامی که سازمانها بیش از توسعه و نوآوری بر حفظ شرایط موجود تمرکز میکنند، انگیزه کافی برای طراحی مدلهای تازه کسبوکار شکل نمیگیرد. در چنین شرایطی، ممکن است بانکها در ارائه خدمات آنلاین پیشرفت کنند، اما شیوه اصلی فعالیت و ارزش اقتصادی حاصل از آن تغییر چندانی نداشته باشد.
از نگاه این کارشناس، بازآفرینی زنجیره ارزش مستلزم آن است که بانکها از مرحله دیجیتالیکردن خدمات عبور کنند و بررسی کنند فناوری چگونه میتواند فرایندهای موجود را کارآمدتر کند، خدمات جدیدی به وجود آورد و فرصتهای درآمدی تازهای ایجاد کند.
نئوبانکها؛ شروع تحول یا ادامه مسیر موبایلبانکها؟
نئوبانکها یکی از نمودهای توسعه بانکداری دیجیتال در ایران هستند؛ با این حال، ارزیابی نقش آنها در بازآفرینی زنجیره ارزش به بررسی نوع خدمات، میزان پاسخگویی به نیازهای مشتریان و تفاوت مدل فعالیت آنها با بانکداری سنتی نیاز دارد.
رجاییپور حرکت نئوبانکهای ایرانی را با توجه به محدودیتهای موجود، مثبت ارزیابی میکند، اما معتقد است: بخشی از این مجموعهها هنوز بیش از آنکه مدل متفاوتی از بانکداری ارائه دهند، به موبایلبانکهایی توسعهیافته تبدیل شدهاند.
به گفته این کارشناس حوزه نئوبانک، خدمات ارائهشده از سوی این پلتفرمها هنوز نتوانستهاند تمام نیازهای مصرفکنندگان را پوشش دهند و برای تحقق تحول عمیقتر، لازم است مسیرهای جدیدی برای توسعه خدمات و مدلهای کسبوکار تعریف شود.
از این منظر، تعداد کاربران و میزان استفاده از اپلیکیشنها، اگرچه میتواند نشانهای از استقبال مشتریان باشد، بهتنهایی معیار کافی برای سنجش نوآوری نیست. رجاییپور معتقد است: زمانی که گزینههای موجود در بازار محدود باشد، حتی خدماتی با نوآوری اندک نیز ممکن است با استقبال گسترده روبهرو شوند؛ بنابراین، باید بررسی کرد که یک خدمت جدید چه تفاوتی با خدمات پیشین ایجاد کرده و تا چه اندازه توانسته است ارزش بیشتری برای مشتری و کسبوکار به همراه داشته باشد.
این نگاه، ارزیابی نئوبانکها را از شمار کاربران و قابلیتهای نرمافزاری فراتر میبرد و به کیفیت خدمات، میزان پاسخگویی به نیازهای مشتریان و ظرفیت ایجاد ارزش اقتصادی پیوند میدهد.
نقش رگولاتور و بخش خصوصی در بازآفرینی زنجیره ارزش
به باور رجاییپور، موانع تحول در بانکداری هوشمند تنها به فناوری یا زیرساختهای فنی محدود نمیشوند. فرهنگ سازمانی، ساختار حاکمیت شرکتی، اختیارات واحدهای فناوری و تحول دیجیتال و محدودیتهای نظارتی نیز در میزان آمادگی بانکها برای نوآوری اثرگذارند.
او معتقد است: بخشی از بانکها تمایل یا آمادگی کافی برای ورود به مسیر تحول را ندارند و برخی دیگر، با وجود علاقه به توسعه خدمات جدید، نسبت به الزامات نظارتی و پیامدهای احتمالی تغییر نگراناند. در چنین فضایی، تمایل بانکها به حفظ ساختارهای موجود میتواند فرصت تجربه مدلهای جدید کسبوکار را محدود کند.
رجاییپور همراهی ناکافی رگولاتور با نوآوری را در کنار تغییرنکردن مدل کسبوکار، از مهمترین موانع بازآفرینی زنجیره ارزش در بانکداری ایران میداند و میگوید: تحریمها نیز بر توسعه فناوری و ارتباط با تجربههای جهانی اثرگذارند، اما نمیتوان همه مشکلات نوآوری را به این عامل نسبت داد؛ زیرا تغییر نگاه مدیریتی و ایجاد آمادگی برای تحول در داخل بانکها نیز اهمیت اساسی دارد.
او معتد است: در این چارچوب، همکاری بانکها با بخش خصوصی میتواند فرصتی برای عبور از محدودیتهای ساختاری باشد. شرکتهای فناوری مالی میتوانند در طراحی خدمات و مدلهای تازه نقش داشته باشند و بانکها نیز زیرساختها و ظرفیتهای بانکی خود را در اختیار این همکاری قرار دهند. با این حال، تحقق چنین مدلی به مشارکت واقعی و پذیرش تغییر در ساختار تصمیمگیری نیاز دارد و صرف اتصال فنی میان دو مجموعه، لزوماً به خلق ارزش جدید منجر نمیشود.
هوش مصنوعی؛ فراتر از خودکارسازی خدمات بانکی
نوید رجاییپور با اشاره به نقش هوش مصنوعی در آینده بانکداری معتقد است: استفاده از این فناوری نباید صرفاً به انجام سریعتر فعالیتهای جاری یا جایگزینی نیروی انسانی در فرایندهای بانکی محدود شود. به گفته او، مسئله اصلی این است که بانکها چگونه میتوانند از ظرفیت هوش مصنوعی برای توسعه خدمات جدید، بهبود تجربه مشتریان و ایجاد ارزش اقتصادی بیشتر استفاده کنند.
از این منظر، خودکارسازی فرایندها به معنای انجام سادهتر و سریعتر کارهایی است که پیشتر بهصورت دستی انجام میشد؛ اما خلق ارزش زمانی اتفاق میافتد که بانک با کمک فناوری، خدمات تازهای ارائه کند، نیازهای مشتریان را بهتر بشناسد یا فرصتهای جدیدی برای کسب درآمد به وجود آورد.
رجاییپور تأکید دارد: نگاه بانکها به هوش مصنوعی باید از استفاده ابزاری از این فناوری فراتر برود و به این پرسش برسد که هوش مصنوعی چگونه میتواند ارزش اقتصادی فعالیتهای بانکی را افزایش دهد. به باور او، چنین تغییری به بازنگری در مدل کسبوکار بانکها نیاز دارد؛ موضوعی که بدون تحول در نگرش مدیریتی و ساختارهای سنتی، بهسادگی محقق نمیشود.
سنجش موفقیت با معیارهای خلق ارزش
یکی از مسائل مهم در ارزیابی تحول دیجیتال، انتخاب شاخصهایی است که بتوانند نتایج واقعی این تحول را نشان دهند. افزایش تعداد کاربران یا تراکنشها بهتنهایی مشخص نمیکند که یک بانک تا چه اندازه در بازآفرینی زنجیره ارزش موفق بوده است.
رجاییپور بر ضرورت تعریف شاخصهای روشن و قابلاندازهگیری برای ارزیابی عملکرد بانکها و نئوبانکها تأکید دارد و میگوید: رضایت مصرفکنندگان از خدمات، کیفیت تجربه آنها و میزان پاسخگویی خدمات به نیازهای واقعی، از معیارهای مهم ارزیابی هستند. در کنار این موارد، بررسی آثار اقتصادی خدمات جدید نیز میتواند به شناخت دقیقتری از میزان موفقیت بانکها کمک کند.
بر این اساس، ارزیابی بانکداری هوشمند باید علاوه بر تعداد کاربران، شاخصهایی مانند کاهش هزینه ارائه خدمات، بهبود فرایندهای بانکی، کیفیت تصمیمگیری، ایجاد درآمدهای جدید و ارزش حاصل برای مشتریان را نیز دربر گیرد. چنین رویکردی امکان میدهد میان رشد یک کانال دیجیتال و تحول واقعی در مدل کسبوکار تفاوت قائل شویم.
در نهایت، بازآفرینی زنجیره ارزش در بانکداری هوشمند به معنای استفاده از فناوری برای بازتعریف نحوه فعالیت بانکها و ایجاد ارزش پایدار برای مشتریان و کسبوکارهاست. از نگاه رجاییپور، موانع مهمی در این مسیر وجود دارد که عبور از این موانع مستلزم آن است که بانکها، بهجای تمرکز صرف بر توسعه اپلیکیشنها و کانالهای دیجیتال، به بازطراحی ساختارها، همکاری مؤثر با بخش خصوصی و شناسایی فرصتهای جدید ارزشآفرینی توجه کنند.
نظر شما